


aktualności
skontaktuj się z nami
Polacy niezmiennie przekonani, że nieruchomości, złoto lub rodzina zapewnią dostatnią emeryturę.
Polacy niezmiennie przekonani, że nieruchomości, złoto lub rodzina zapewnią dostatnią emeryturę.
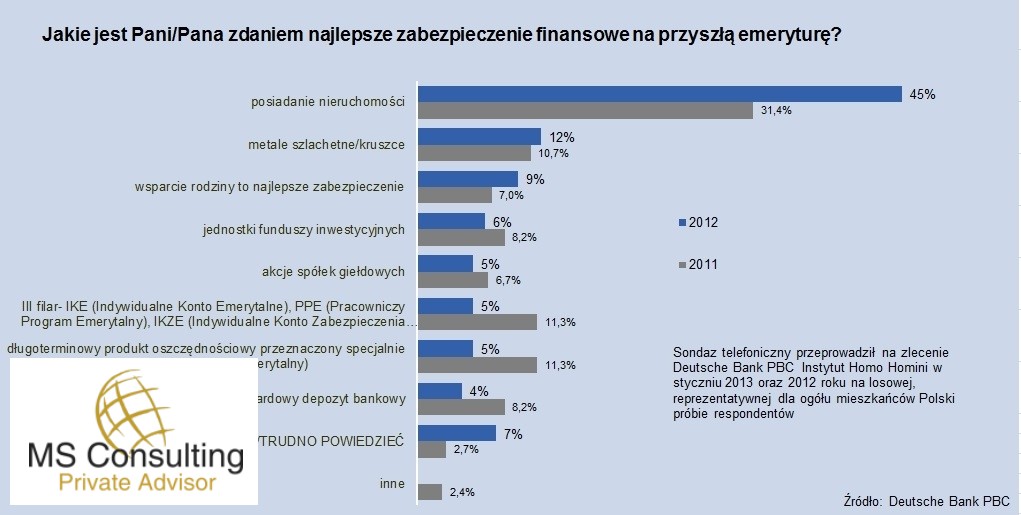
Z roku na rok coraz więcej Polaków wierzy, że posiadanie nieruchomości będzie najlepszym sposobem zabezpieczenia finansowego na czas emerytury. Taki pogląd wyraża już prawie połowa ankietowanych w corocznym badaniu Deutsche Bank PBC. Najnowszy sondaż pokazuje, że spadło długoterminowe zaufanie do funduszy inwestycyjnych i giełdy. Wzrosło natomiast do metali szlachetnych oraz … własnej rodziny. – To naturalna w czasach spowolnienia gospodarczego i niepewności na rynkach finansowych oznaka adaptacji Polaków do nowej sytuacji ekonomicznej – oceniają eksperci.
Według wyliczeń za miniony rok, ceny transakcyjne mieszkań w Polsce zmniejszyły się w 2012 r. średnio o kilkanaście procent. Był to najgwałtowniejszy spadek w ostatnich latach. Mimo to właśnie nieruchomości drugi rok z rzędu są wskazywane jako zdecydowanie najlepsza inwestycja długoterminowa - wynika z badań Deutsche Bank PBC przeprowadzonych w styczniu przez Instytut Homo Homini. Aż 45 procent respondentów wskazało „posiadanie nieruchomości” jako najlepsze zabezpieczenie finansowe na emeryturę. To aż o 50 proc. więcej wskazań na to aktywo niż przed rokiem. – Mimo spadków cen w ostatnich latach taki pogląd wydaje się zasadny. Musimy pamiętać, że zabezpieczenie na emeryturę to inwestycja o horyzoncie kilkudziesięciu lat. W takiej perspektywie trudno o precyzyjne prognozy, ale można założyć, że atrakcyjnie usytuowane mieszkanie w dużym polskim mieście będzie pożądanym dobrem, którego cena będzie rosła – mówi Monika Szlosek, Dyrektor Zarządzający Obszarem Bankowości Detalicznej i Inwestycyjnej w Deutsche Bank PBC. – Nieruchomość to inwestycja, z której można korzystać na wiele sposobów: sprzedając ją, wynajmując albo użytkując osobiście. W tym sensie to dobre zabezpieczenie – dodaje.
|
Jakie jest najlepsze zabezpieczenie finansowe na przyszłą emeryturę? |
|||||||||||||||||||||||||||||||||||||||||||||
|
Posiadanie nieruchomości |
45% |
||||||||||||||||||||||||||||||||||||||||||||
|
31,4% |
|
||||||||||||||||||||||||||||||||||||||||||||
|
Metale szlachetne / kruszce |
12% |
|
|||||||||||||||||||||||||||||||||||||||||||
|
10,7% |
|
||||||||||||||||||||||||||||||||||||||||||||
|
Wsparcie rodziny to najlepsze zabezpieczenie |
9% |
|
2012 r |
||||||||||||||||||||||||||||||||||||||||||
|
7% |
|
||||||||||||||||||||||||||||||||||||||||||||
|
Jednostki funduszy inwestycyjnych |
6% |
|
|||||||||||||||||||||||||||||||||||||||||||
|
8,2% |
|
|
|
2011 r |
|||||||||||||||||||||||||||||||||||||||||
|
Akcje spółek giełdowych |
5% |
|
|||||||||||||||||||||||||||||||||||||||||||
|
6,7% |
|
||||||||||||||||||||||||||||||||||||||||||||
|
III filar - IKE, PPE, IKZE |
5% |
5% |
|||||||||||||||||||||||||||||||||||||||||||
|
11,3% |
|
Sondaż - styczeń 2013 i 2012 -telefoniczny przeprowadził na zlecenie Deutsche Bank PBC Instytut Homo Homini na reprezentatywnej grupie Polaków |
|||||||||||||||||||||||||||||||||||||||||||
|
Długoterminowe oszczędności na emeryturę |
5% |
|
|||||||||||||||||||||||||||||||||||||||||||
|
11,3% |
|
||||||||||||||||||||||||||||||||||||||||||||
|
Standardowy depozyt bankowy |
4% |
|
|||||||||||||||||||||||||||||||||||||||||||
|
8,2% |
|
||||||||||||||||||||||||||||||||||||||||||||
|
NIE WIEM/ TRUDNO POWIEDZIEĆ |
7% |
|
|||||||||||||||||||||||||||||||||||||||||||
|
|
2,7% |
||||||||||||||||||||||||||||||||||||||||||||
|
Inne |
|
2,4% |
|||||||||||||||||||||||||||||||||||||||||||
Mimo to zdaniem ekspertów, spadki cen mieszkań pokazały, że żadna inwestycja nie jest stuprocentowo pewna. – Prawdopodobnie respondenci wskazujący na nieruchomości zdają sobie z tego sprawę, jednak w naszej naturze leży poszukiwanie „namacalnych” form inwestowania. Rynki kapitałowe są postrzegane jako wirtualne, nie można ich dotknąć. Inaczej jest z nieruchomościami czy złotem – mówi prof. Tomasz Zaleśkiewicz, kierownik Centrum Badań nad Zachowaniami Ekonomicznymi z wrocławskiej SWPS. Jego słowa zdaje się potwierdzać rosnące zaufanie do metali szlachetnych. Chociaż cena złota wyrażana w polskim złotym w ciągu ostatniego roku spadła o około 5 procent, to liczba osób, które ulokowałyby w kruszcu swoje emerytalne oszczędności wzrosła w tym czasie z 11 do 12 procent. – I tu można bronić logiki tego wyboru. Problemy zadłużenia krajów strefy euro oraz Stanów Zjednoczonych pokazały w ostatnim czasie, że nawet najsilniejsze waluty nie są niezniszczalne. Wobec tego inwestycja w metale szlachetne, jako uzupełnienie długoterminowego portfela, zabezpieczenie na wypadek przyszłych kryzysów finansowych wydaje się rozsądna – mówi Piotr Wojda, Wiceprezes Mennicy Wrocławskiej. I dodaje, że o ile złoto straciło na wartości wyrażonej w polskim złotym, dało zarobić w ponad 150 innych walutach.
W 2012 roku spadło zaufanie Polaków do rynków kapitałowych. Fundusze inwestycyjne czy akcje spółek giełdowych jako najlepsze zabezpieczenie na czas emerytury wskazuje już tylko odpowiednio 6 i 5 procent respondentów wobec 8 i 7 proc. rok wcześniej. - To wciąż efekt gwałtownych spadków na GPW w 2011 roku, ale już od połowy ubiegłego roku WIG odzyskał kilkanaście procent i powrócił do poziomów sprzed załamania – zauważa Monika Szlosek. – W długim terminie inwestycje w akcje są w dużym stopniu odporne na okresowe wahania cen – dodaje.
Niestety gwałtowniej spadła wiara w produkty tzw. III filara. Indywidualne Konta Emerytalne, Pracownicze Programy Emerytalne czy Indywidualne Konta Zabezpieczenia Emerytalnego są najlepszą inwestycją już tylko w oczach 5 procent ankietowanych, podczas gdy w ubiegłym roku wybierało je aż 11 proc. respondentów. Taki sam spadek wiarygodności odnotowały długoterminowe programy oszczędnościowe stworzone z myślą o emeryturze. – Oszczędzanie na emeryturę jest wyjątkowo trudne, bo gratyfikacja za wyrzeczenia, jakie powoduje odłożona w czasie konsumpcja, jest zbyt odległa – mówi prof. Zaleśkiewicz. - Mamy skłonność do myślenia krótkoterminowego, ponadto w niepewnych czasach cenimy sobie elastyczność, potrzebujemy płynności finansowej, bo nie mamy pewności przyszłych przychodów – dodaje.
Ważnym trendem, który wyłania się z badania jest coraz większe znaczenie rodziny, jako ekonomicznego zabezpieczenia na czas emerytury. W tym roku wsparcie najbliższych znalazło się na trzecim miejscu. Wskazało je aż 9 proc. ankietowanych (o 2 punkty procentowe więcej niż rok wcześniej) – aż 13 procent kobiet i 5 procent mężczyzn. – To tradycyjny, historycznie najpopularniejszy i najbardziej naturalny sposób zabezpieczenia finansowego na starość. Nadal funkcjonuje w wielu krajach rozwijających się, w których państwowy system ubezpieczeń społecznych nie istnieje, np. w Indiach – mówi prof. Zaleśkiewicz. – Zestawienie rodziny czy dzieci obok złota, akcji czy lokaty bankowej może szokować, ale z ekonomicznego punktu widzenia ich role są podobne. Warto zauważyć, że „inwestycja” w rodzinę może rozwiązać wiele problemów emerytalnych nie tylko indywidualnych, ale też w skali całego społeczeństwa – dodaje.
Źródło: Rzeczpospolita; Deutsche Bank PBC - luty 2013

Grunty rolne, Nieruchomości rolne, Działki na sprzedaż, Inwestowanie w nieruchomości, Zakup gruntów rolnych, Tanie nieruchomości, Inwestycje w nieruchomosci, Nieruchomosci okazje, Tanie grunty
 pomoc frankowiczom
 poleć nas swoim znajomym
 kontakt